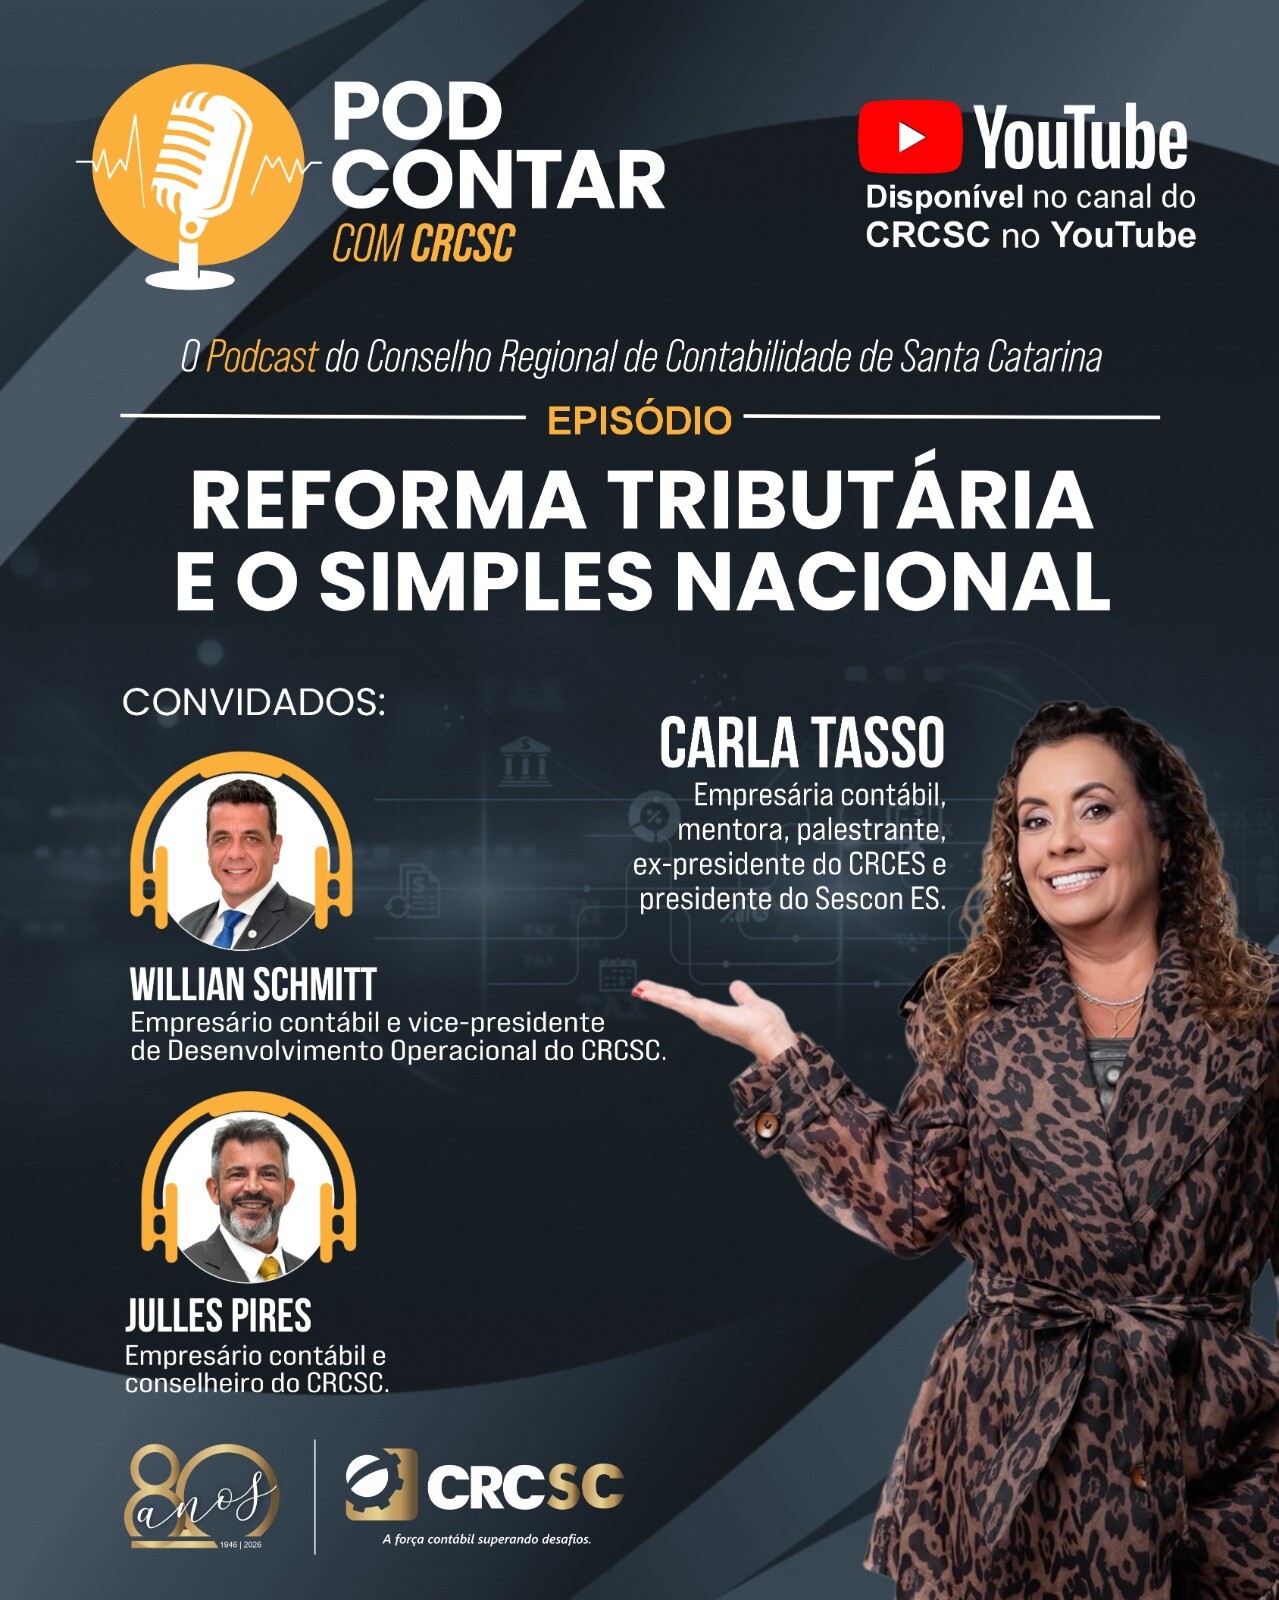
Novo episódio do Pod Contar com o CRCSC debate os impactos da Reforma Tributária para o Simples Nacional
Data de Publicação: 6 de julho de 2026
Crédito da Matéria: Graziella Itamaro
A Reforma Tributária antecipou uma decisão importante para as empresas do Simples Nacional. Antes, quem queria permanecer no Simples fazia essa escolha em janeiro. Agora, essa decisão terá que ser tomada entre 1º e 30 de setembro do ano anterior. Ou seja, em setembro de 2026, o empresário já precisará definir como sua empresa será tributada em 2027.
Para explicar o que muda na prática, quais são as novas escolhas que precisarão ser feitas e como essas decisões podem impactar a competitividade das empresas, o novo episódio do podcast Pod Contar com o CRCSC reúne especialistas para um bate-papo sobre os impactos da Reforma Tributária no Simples Nacional.
Participam da conversa o vice-presidente da Câmara de Desenvolvimento Operacional do CRCSC, Willian Schmitt, o conselheiro Julles Wilson Pires e a empresária contábil, mentora, palestrante, ex-presidente do Conselho Regional de Contabilidade do Espírito Santo (CRCES) e presidente do Sescon ES Carla Tasso. Ao longo do episódio, os convidados esclarecem as principais dúvidas sobre o tema e apresentam orientações práticas para que os profissionais da contabilidade possam apoiar seus clientes na tomada de decisões diante das mudanças que entrarão em vigor.
Entre os principais assuntos abordados está a antecipação do período de opção pelo Simples Nacional para 2027, que deverá ocorrer entre 1º e 30 de setembro de 2026, além das novas decisões que as empresas precisarão tomar em relação ao recolhimento do IBS e da CBS. O episódio também destaca a importância da regularidade fiscal, da análise individualizada de cada cliente e do planejamento tributário como ferramentas essenciais para uma tomada de decisão segura.
O bate-papo também evidencia que os efeitos da Reforma Tributária variam conforme o perfil das empresas. Negócios que atuam predominantemente no mercado B2B poderão encontrar vantagens na adoção do regime regular para IBS e CBS em razão do aproveitamento de créditos tributários, enquanto empresas voltadas ao consumidor final (B2C) tendem, em muitos casos, a manter benefícios no modelo tradicional do Simples Nacional, sempre mediante análise individualizada.
Assista agora mesmo: https://youtu.be/gLm7tlYDhZ4?si=UPQMId0n6x9iwyly e não perca este conteúdo preparado para auxiliar os profissionais da contabilidade diante de um dos temas mais relevantes da atualidade.