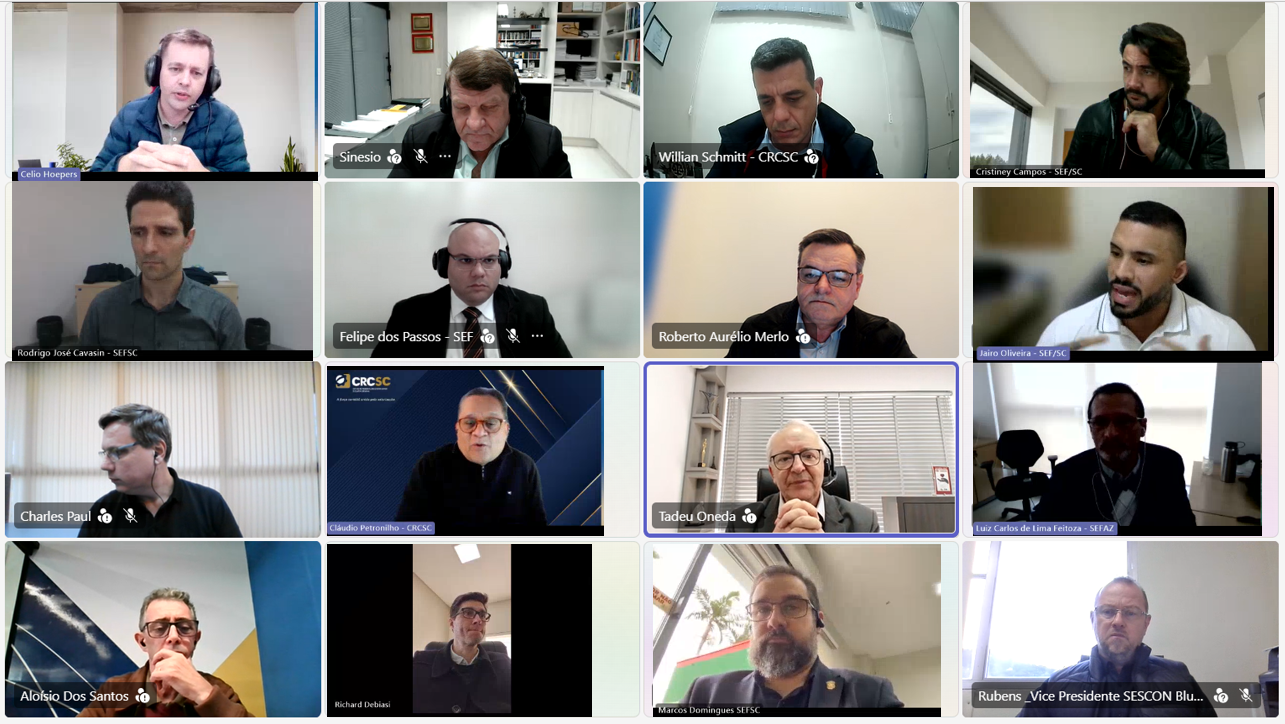
CRCSC e entidades contábeis discutem reforma tributária, malhas fiscais e obrigações acessórias em reunião com a SEFAZ/SC
Data de Publicação: 25 de junho de 2026
Crédito da Matéria: Graziella Itamaro
O Conselho Regional de Contabilidade de Santa Catarina (CRCSC) participou nesta terça-feira (23/06), ao lado das entidades contábeis do Estado: Sindicato das Empresas de Serviços Contábeis (Sescons), Federação dos Contabilistas de Santa Catarina (Fecontesc) e Confederação Nacional de Contabilidade (CNCONT), de mais uma reunião com integrantes da equipe da Secretaria da Fazenda de Santa Catarina (SEFAZ/SC).
Realizado de forma bimestral, o encontro tem como objetivo fortalecer o diálogo entre a administração tributária e a classe contábil, promovendo a troca de ideias, a apresentação de sugestões e a construção de soluções conjuntas para demandas relevantes aos profissionais e à sociedade.
Representando o CRCSC estiveram presentes o vice-presidente da Câmara Técnica Roberto Aurélio Merlo, o vice-presidente da Câmara de Desenvolvimento Operacional, Willian Schmitt, os conselheiros Charles Paul e Juliano Muller e o diretor institucional Cláudio da Silva Petronilho.
A reunião reforçou a atuação conjunta das entidades contábeis catarinenses na busca por melhorias no ambiente de negócios e na simplificação de processos para contribuintes e profissionais da contabilidade. Durante o encontro, a SEFAZ/SC apresentou retornos a diversas demandas encaminhadas pelo setor e demonstrou receptividade às sugestões apresentadas.
Confira os principais temas debatidos:
- Consulta de filiais pelo CNPJ raiz no SAT
As entidades sugeriram que o Sistema de Administração Tributária (SAT) permita a consulta de todas as inscrições estaduais vinculadas a um mesmo CNPJ raiz. A SEFAZ informou que não há impedimentos jurídicos para a implementação da funcionalidade e que a viabilidade depende apenas de avaliação técnica. As entidades deverão indicar as funcionalidades prioritárias para eventual desenvolvimento.
- Malhas fiscais da CBS e do IBS
A preparação para a Reforma Tributária foi um dos principais temas da reunião. Foram discutidas divergências identificadas nas novas malhas fiscais relacionadas à CBS e ao IBS.
A SEFAZ esclareceu que os critérios utilizados seguem as notas técnicas nacionais da NF-e e que grande parte das inconsistências decorre de parametrizações incorretas nos sistemas das empresas, limitações técnicas de alguns documentos fiscais e divergências relacionadas a arredondamentos e preenchimento de informações tributárias.
- Grupo de Trabalho da Reforma Tributária
Foi discutida a atualização dos representantes que compõem o Grupo de Trabalho Interinstitucional criado pela Portaria SEF/CRCSC nº 42/2025 para estudo dos impactos da Reforma Tributária.
Em razão das mudanças ocorridas nas diretorias das entidades, haverá apenas a substituição de membros indicados, sem ampliação do número de participantes. Também foi sugerida a formalização da possibilidade de substituição dos titulares em casos de impedimento.
- Calendário de obrigações acessórias
As entidades defenderam a criação de um calendário para implantação de novas obrigações acessórias e alterações sistêmicas, visando reduzir impactos operacionais nos escritórios contábeis.
A SEFAZ destacou que muitas mudanças precisam ocorrer ao longo do ano, inclusive em caráter emergencial, mas concordou em analisar propostas que apontem períodos menos críticos para a implementação de ajustes.
- Comunicação das malhas fiscais
Foi aprovada a criação de um grupo específico para estruturar a comunicação das malhas fiscais aos contribuintes.
O objetivo será padronizar a linguagem dos comunicados, facilitar a compreensão das informações pelos profissionais da contabilidade e definir um cronograma de divulgação.
- Malhas fiscais envolvendo empresas agropecuárias
Foram debatidas situações envolvendo empresas que operam com sistemas de troca de insumos.
A SEFAZ esclareceu que esses contribuintes não deveriam ser alcançados por determinadas malhas fiscais e que os casos identificados decorrem, principalmente, de inconsistências cadastrais ou financeiras. Situações específicas poderão ser encaminhadas para análise individual.
- Emissão de notas fiscais de devolução
As entidades apresentaram sugestões para evitar a emissão indevida de notas fiscais de devolução sem manifestação do destinatário.
A SEFAZ reforçou que, quando a operação comercial não ocorre, devem ser utilizados os eventos de recusa ou desconhecimento da operação, evitando inconsistências fiscais.
- Baixa de empresas e débitos dos sócios
Foi discutida a possibilidade de permitir a baixa de empresas com transferência automática de débitos para o CPF dos sócios.
A Secretaria informou que o processo de baixa já ocorre de forma integrada com a Receita Federal por meio da RedeSim quando não existem pendências e ressaltou que a responsabilização dos sócios já possui previsão legal.
- Novo regime tributário para insumos agropecuários
A SEFAZ apresentou esclarecimentos sobre o Decreto nº 1.427, que regulamenta o tratamento tributário dos insumos agropecuários.
Entre os principais pontos apresentados estão a isenção das operações internas, em regra, e a possibilidade de adesão a regime especial com diferimento do ICMS para determinados contribuintes, mantendo o aproveitamento de créditos. Também foram esclarecidas dúvidas sobre os CFOPs aplicáveis.
Atualização de pautas acompanhadas pelas entidades
Além dos novos temas, a reunião trouxe atualizações sobre demandas debatidas em encontros anteriores:
- Decreto nº 1.477/2026 (Investimentos e prestação de contas): tema praticamente consolidado, restando apenas situações pontuais para análise técnica.
- Malhas fiscais e sistemas tecnológicos: melhorias já foram implementadas, mas o assunto segue em monitoramento permanente.
- Empresa com recorrência em malhas fiscais (011 DIME e 017 EFD): análise de casos concretos permanece pendente.
- Encerramento da obrigatoriedade do Sintegra: aguarda definição normativa.
- Controle de estoques no Sintegra: reforçada a necessidade de preenchimento correto das informações pelos contribuintes.
- Nota Fiscal de Produtor Rural e Reforma Tributária: tema continua em discussão em âmbito nacional.
- Malhas fiscais na revenda de veículos: acompanhamento permanece em andamento.
- Importação de NFC-e e CT-e para o SAT: desenvolvimento técnico segue em fase de testes.
- Histórico das malhas fiscais: ainda depende de priorização futura.
- Dispensa da DIME: evolução em andamento, com nova fase de adesão prevista.
- Capacitação dos profissionais: necessidade de ampliar ações de comunicação e orientação técnica.
- Crédito de ICMS (CIAP): permanece sem definição normativa.
- NF-e zerada e contranota: continua em análise diante das mudanças da Reforma Tributária.
- Fiscalização dos MEIs: ações seguem com foco orientativo e preventivo.
- Operação Estadual Jogo Justo: processos administrativos continuam em acompanhamento.
Ao final do encontro, os participantes destacaram a importância da atuação integrada entre a administração tributária e as entidades representativas da classe contábil. O consenso foi de que o diálogo permanente tem contribuído para a construção de soluções práticas, para a melhoria do ambiente de negócios e para uma implementação mais segura das mudanças decorrentes da Reforma Tributária.